Cómo calcular el costo de un producto paso a paso [Ejemplo y plantilla]
Si vendes sin conocer cuánto cuesta producir y entregar cada unidad, puedes tener muchas ventas y quedarte sin dinero para pagar los gastos del negocio. Para fijar un precio razonable necesitas identificar costos variables por producto, gastos fijos del periodo y el volumen que esperas vender.
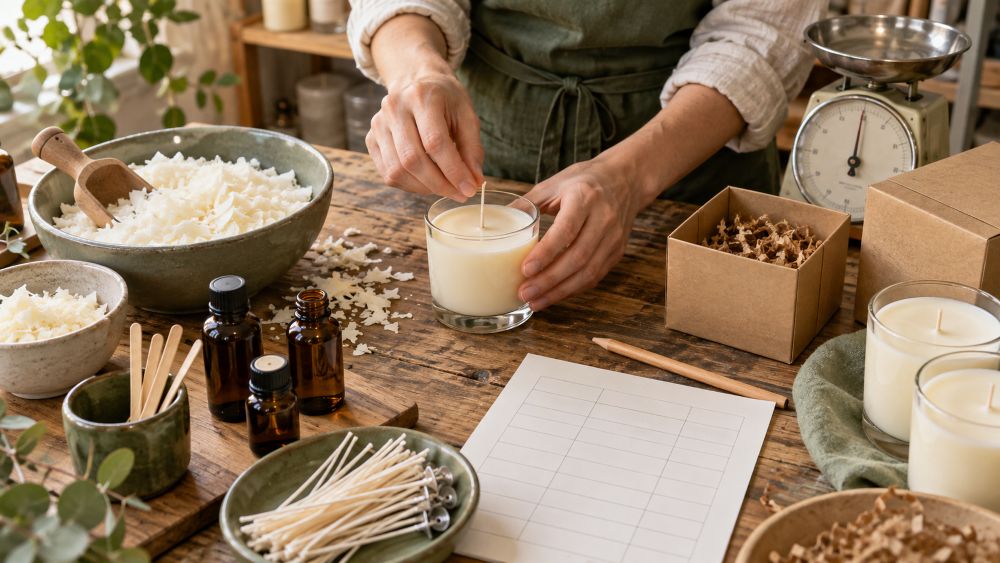
Aquí aprenderás a calcular esos importes con un ejemplo de velas artesanales. También encontrarás una tabla que puedes copiar a una hoja de cálculo. Los importes son hipotéticos y están expresados en unidades monetarias (u. m.); sustituye las cifras por las de tu empresa.
- Qué significa «costo de un producto»
- Paso 1. Define el producto y la unidad de cálculo
- Paso 2. Calcula materiales y desperdicios
- Paso 3. Añade la mano de obra y otros costos variables
- Paso 4. Estima los gastos fijos del mes
- Paso 5. Reparte los gastos fijos para estimar el costo total
- Paso 6. Calcula el margen y el punto de equilibrio
- Margen frente a recargo: no son el mismo porcentaje
- Plantilla para copiar a Excel o Google Sheets
- Errores comunes al calcular costos
- Preguntas frecuentes
- Conclusión
Qué significa «costo de un producto»
En la gestión diaria conviene separar dos preguntas:
- ¿Cuánto cuesta preparar y vender una unidad adicional? Suma los costos que aumentan cuando produces o vendes otra unidad: materiales, empaque, mano de obra pagada por unidad y comisiones, según tu operación.
- ¿Cuánto debe aportar cada venta para mantener abierto el negocio? Además de esos costos variables, necesitas cubrir alquiler, algunos salarios, servicios y otros gastos fijos durante el mes.
El primer importe es el costo variable unitario. Para planificar, también puedes repartir los gastos fijos entre las unidades previstas y obtener un costo total estimado por unidad. Este reparto depende del volumen: no es una cifra inmutable ni sustituye el costo contable del inventario. Si estás elaborando un plan mensual, revisa nuestra guía de presupuesto mensual para una PYME.
Paso 1. Define el producto y la unidad de cálculo
Escoge una unidad homogénea: una vela terminada, una caja de seis, un kilogramo o una sesión de servicio. Especifica qué incluye el precio de venta: empaque, entrega y garantías. Si algunos clientes compran por paquete y otros por unidad, realiza los cálculos por separado o convierte todo a una misma unidad.
En este ejemplo, la unidad será una vela artesanal empacada, vendida directamente al cliente por 20 u. m.. Se planea vender 100 unidades durante el mes.
Paso 2. Calcula materiales y desperdicios
Anota cuánto consumes realmente por unidad, no solo el precio de una compra completa. Si compras material para 120 unidades, pero por recortes o mermas solo obtienes 100 unidades vendibles, divide el costo de los materiales por las 100 unidades buenas. Las pruebas, fallas y devoluciones esperables también deben reflejarse en las estimaciones.
Ejemplo por vela:
| Material | Costo por unidad (u. m.) |
|---|---|
| Cera y fragancia | 3,50 |
| Mecha y recipiente | 1,50 |
| Total de materiales | 5,00 |
Revisa el precio actual de compra y actualiza esta cifra cuando cambien proveedores, tipo de cambio o tamaño del producto.
Paso 3. Añade la mano de obra y otros costos variables
Supongamos que pagar la producción de cada vela cuesta 3 u. m., el empaque 1 u. m. y las comisiones y entrega directamente atribuibles a cada venta 1 u. m.. El costo variable queda así:
| Concepto | Importe por unidad (u. m.) |
|---|---|
| Materiales | 5,00 |
| Mano de obra variable | 3,00 |
| Empaque | 1,00 |
| Comisión y entrega por venta | 1,00 |
| Costo variable unitario | 10,00 |
Fórmula: costo variable unitario = suma de costos variables de una unidad = 5 + 3 + 1 + 1 = 10 u. m.
No clasifiques un pago por intuición. Un salario fijo mensual puede existir aunque no se venda nada; un pago estrictamente por unidad cambia con la producción. Algunos gastos tienen una parte fija y otra variable: sepáralas cuando sea posible. Si haces tú mismo el trabajo, considera una remuneración razonable en tus decisiones, aunque no salga efectivo de la caja en ese momento.
Paso 4. Estima los gastos fijos del mes
Los gastos fijos se mantienen aproximadamente durante el periodo, aunque cambie el número de unidades vendidas dentro de cierto rango. Por ejemplo:
| Gasto mensual | Importe (u. m.) |
|---|---|
| Alquiler del espacio | 300 |
| Servicios e internet | 100 |
| Publicidad contratada para el mes | 200 |
| Total de gastos fijos | 600 |
Según tu negocio, añade sueldos fijos, seguros, mantenimiento, herramientas, software y otros gastos necesarios. Este ejemplo simplifica su tratamiento y no incluye la remuneración de la persona propietaria; si trabaja en la empresa, deberás incorporarla a tu propio cálculo para evaluar si la actividad le conviene.
Paso 5. Reparte los gastos fijos para estimar el costo total
Si esperas vender 100 velas, la distribución para planificar es:
Gasto fijo asignado por unidad = 600 ÷ 100 = 6 u. m.
Costo total de gestión estimado por unidad = 10 + 6 = 16 u. m.
Con un precio de venta de 20 u. m., quedaría un resultado estimado de 4 u. m. por unidad después de cubrir los gastos fijos asignados, antes de cualquier partida adicional no incluida en el ejemplo.
Atención: si vendes menos unidades, el gasto fijo por unidad sube. Con 50 ventas sería 600 ÷ 50 = 12 u. m. por unidad; el costo total estimado pasaría a 22 u. m. y vender a 20 u. m. produciría una pérdida de 2 u. m. por unidad bajo estos supuestos. No uses siempre el reparto calculado para 100 unidades cuando la realidad sea distinta.
Paso 6. Calcula el margen y el punto de equilibrio
El margen de contribución por unidad indica cuánto deja cada venta para pagar gastos fijos y, después, generar resultado:
Margen de contribución unitario = precio − costo variable unitario = 20 − 10 = 10 u. m.
Para saber cuántas velas necesitas vender como mínimo para cubrir los 600 u. m. de gastos fijos, usa:
Punto de equilibrio en unidades = gastos fijos ÷ margen de contribución unitario = 600 ÷ 10 = 60 unidades.
Con 60 unidades vendidas al precio indicado, las ventas serían 1.200 u. m., los costos variables 600 u. m. y los gastos fijos 600 u. m.: resultado 0 u. m.. Con 100 unidades, el resultado de gestión estimado sería 100 × 20 − 100 × 10 − 600 = 400 u. m.
| Escenario mensual | 50 unidades | 60 unidades | 100 unidades |
|---|---|---|---|
| Ventas | 1.000 | 1.200 | 2.000 |
| Costos variables | 500 | 600 | 1.000 |
| Gastos fijos | 600 | 600 | 600 |
| Resultado estimado | −100 | 0 | 400 |
Este punto de equilibrio presupone un solo producto, precio constante, costos variables de 10 u. m. y gastos fijos de 600 u. m. Si ofreces varios productos o cambian los descuentos, canales de venta o capacidades, calcula cada caso y revisa la mezcla prevista de ventas. La SBA explica la fórmula y sus supuestos.
Margen frente a recargo: no son el mismo porcentaje
En el escenario de 100 unidades, el costo total de gestión estimado por vela es 16 u. m. y el precio es 20 u. m. La diferencia es 4 u. m., pero puede expresarse de dos maneras:
- Margen sobre el precio: (20 − 16) ÷ 20 × 100 = 20 %.
- Recargo sobre el costo: (20 − 16) ÷ 16 × 100 = 25 %.
Si deseas un margen del 20 % sobre el precio, la fórmula correspondiente es precio = costo ÷ (1 − 0,20). Para un costo estimado de 16 u. m., eso da 20 u. m.. Multiplicar el costo por 1,20 daría 19,20 u. m. y no alcanzaría el margen del 20 % sobre el precio.
El precio final también debe considerar la demanda, los competidores, las devoluciones, la capacidad, los impuestos aplicables y el valor que perciben tus clientes. Un cálculo interno por sí solo no garantiza que el mercado aceptará el precio.
Plantilla para copiar a Excel o Google Sheets
Copia esta tabla y reemplaza los valores de ejemplo. Para evitar confusiones, escribe por separado los gastos del mes y los importes por unidad.
| Campo | Valor de ejemplo | Tu negocio |
|---|---|---|
| Unidades previstas en el mes | 100 | |
| Precio de venta por unidad | 20 | |
| Materiales por unidad | 5 | |
| Mano de obra variable por unidad | 3 | |
| Empaque por unidad | 1 | |
| Comisión y entrega por unidad | 1 | |
| Costo variable unitario | 10 | |
| Gastos fijos mensuales | 600 | |
| Gasto fijo asignado por unidad | 6 | |
| Costo total de gestión estimado por unidad | 16 | |
| Margen de contribución unitario | 10 | |
| Punto de equilibrio en unidades | 60 | |
| Resultado mensual estimado | 400 |
Fórmulas para tu hoja: costo variable unitario = suma de materiales, mano de obra variable, empaque, comisión y entrega; gasto fijo asignado = gastos fijos ÷ unidades previstas; costo total estimado = costo variable unitario + gasto fijo asignado; margen de contribución = precio − costo variable; punto de equilibrio = gastos fijos ÷ margen de contribución (redondea hacia arriba); resultado = unidades × margen de contribución − gastos fijos.
Descarga la plantilla para calcular el costo de un producto en Excel. Cambia las celdas azul claro por tus cantidades, precios y costos. La hoja calculará el costo unitario, el margen, el punto de equilibrio y el resultado mensual.
Si las unidades previstas son cero o el margen de contribución es cero o negativo, no dividas para obtener el punto de equilibrio: revisa los datos, el precio y los costos.
Errores comunes al calcular costos
- Dividir por unidades fabricadas aunque algunas no puedan venderse. Incluye la merma y trabaja con unidades vendibles.
- Olvidar comisiones y devoluciones. Una venta online puede tener más costos que una venta directa.
- Calcular gastos fijos por unidad sin declarar el volumen supuesto. El reparto cambia si vendes menos o más.
- Confundir el costo del inventario con todos los gastos del negocio. El tratamiento contable de producción, distribución, publicidad y otros gastos depende de las normas aplicables.
- Ignorar el trabajo de la persona propietaria. Sin incluir su remuneración, el resultado puede parecer mejor de lo que es.
- Confundir margen con recargo. Calcula ambos usando el denominador correcto.
- Tomar pedidos a crédito como efectivo disponible. Para prever pagos y cobros, usa también un flujo de caja sencillo para tu PYME.
Preguntas frecuentes
¿Cuál es la fórmula para calcular el costo total de un producto?
Para este cálculo de gestión: costo variable unitario + (gastos fijos mensuales ÷ unidades previstas del mes). Es una estimación útil para planear precios y volumen; el costo contable puede seguir reglas distintas.
¿Puedo fijar un precio sumando 20 % al costo?
Puedes hacerlo como regla inicial, pero eso produce un recargo del 20 % sobre el costo, no necesariamente un margen del 20 % sobre ventas. Comprueba si el precio cubre costos, gastos, impuestos y remuneración, y si el mercado lo acepta.
¿Qué pasa si vendo por diferentes canales?
Calcula los costos variables de cada canal por separado. Una plataforma puede cobrar comisión y un envío a domicilio puede costar más; el margen unitario puede cambiar aunque el producto sea igual.
¿Debo sumar impuestos al precio?
Identifica cuáles impuestos recaen sobre la venta, cuáles puedes recuperar y qué importe debes entregar a la autoridad fiscal. El tratamiento varía según el país, por lo que conviene revisarlo con un profesional local.
Conclusión
Para calcular el costo de un producto, comienza por la unidad que realmente vendes, suma sus costos variables, estima los gastos fijos del periodo y prueba distintos volúmenes. Después compara el precio con el margen de contribución y calcula cuántas ventas necesitas para llegar al punto de equilibrio. Lleva esa cifra al presupuesto mensual de tu PYME y revisa por separado el flujo de caja para saber cuándo entrará el dinero.
Fuente de la fórmula de punto de equilibrio: U.S. Small Business Administration, Break-even point.
Contenido educativo con cifras ilustrativas. Adapta costos, obligaciones fiscales y tratamiento contable a tu país y empresa.
Entradas relacionadas